← Career advice
Advice Columnist

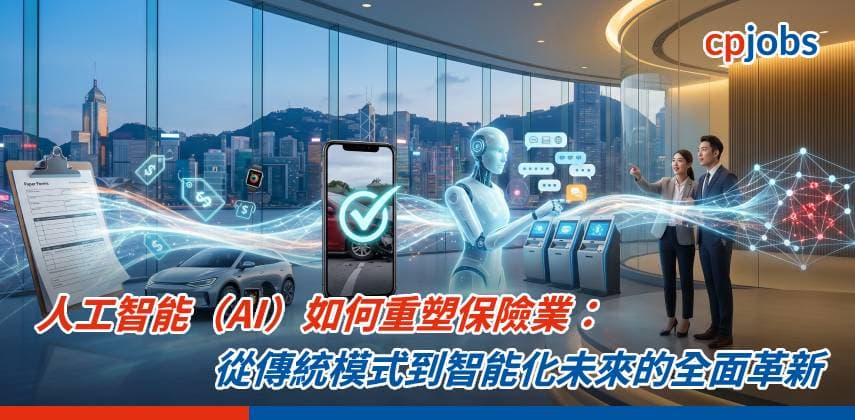
【IT事務所】人工智能(AI)如何重塑保險業:從傳統模式到智能化未來的全面革新

【IT事務所】人工智能(AI)如何重塑保險業:從傳統模式到智能化未來的全面革新

保險業本質上是一個建立在「數據」與「風險評估」基礎上的行業。過去,保險公司依賴歷史數據與精算師的經驗來制定保費與理賠標準;如今,人工智能(AI)的引入正以前所未有的速度顛覆這個古老的行業。從前端的客戶銷售、產品定價,到後端的核保、理賠處理與防範欺詐,AI 正在推動保險業從「被動理賠」向「主動風險預防」轉型。

以下我們將從四大核心領域,探討 AI 對保險業的具體影響,並透過實際案例來解析這些變革。

1. 產品定價與智能核保:走向「千人千面」的個性化保險

傳統保險的定價通常基於廣泛的人口統計數據(如年齡、性別、職業),這往往導致低風險客戶變相補貼高風險客戶。AI 結合物聯網(IoT)大數據,讓保險公司能夠針對個人行為進行動態、精準的定價。

  • 案例支持:車聯網保險(UBI – Usage-Based Insurance)
    許多大型車險公司(如美國的 Progressive 或 Tesla 自家的保險產品)利用車載傳感器或手機 App 收集駕駛者的行為數據(如急剎車頻率、轉彎速度、夜間行車時數)。AI 模型會即時分析這些數據,為安全駕駛者提供保費折扣。這不僅讓定價更公平,還變相鼓勵了更安全的駕駛習慣。
  • 案例支持:結合穿戴式設備的健康險
    保險公司(如 John Hancock 的 Vitality 計畫)將客戶的 Apple Watch 或 Fitbit 等智能穿戴設備數據與 AI 系統連接。AI 追蹤客戶的步數、心率及睡眠質量,若客戶保持良好的運動與健康習慣,系統會自動調降其次年的健康險保費或提供獎勵。

2. 顛覆性的理賠體驗:極速、自動化的視覺辨識

理賠是保險服務中最關鍵的「真實考驗(Moment of Truth)」。傳統理賠流程繁瑣,需要人工查勘、定損、審核,耗時數天甚至數週。AI 的電腦視覺(Computer Vision)與自然語言處理(NLP)技術正在將理賠時間縮短至幾分鐘甚至幾秒鐘。

  • 案例支持:AI 影像定損(AI Damage Estimation)
    保險科技公司 Tractable 開發了專門針對車損的 AI 系統。當發生輕微車禍時,車主只需用手機拍攝車輛受損部位的照片上傳。AI 系統會與資料庫中數百萬張車損照片進行比對,幾秒鐘內就能識別損壞的零件、評估維修成本,並自動將報告發送給維修廠與保險公司,大幅節省了理賠查勘員親赴現場的時間。
  • 案例支持:無人工干預的極速理賠
    知名數位保險公司 Lemonade 開發了名為 “AI Jim” 的理賠機器人。曾有客戶申報一件外套被盜的理賠,”AI Jim” 在短短 3 秒鐘內,完成了核對保單條款、運行反欺詐算法、批准理賠,並將款項匯入客戶帳戶的全部流程,創下了理賠速度的世界紀錄。

3. 全天候的客戶服務與銷售優化

生成式 AI(Generative AI)和智能虛擬助手的普及,讓保險公司能夠以極低的成本提供 24/7 的高質量客戶服務,同時優化銷售流程。

  • 案例支持:智能理財與保險顧問
    許多跨國保險集團(如平保、富邦等)引入了 AI 虛擬助理。這些助理不僅能處理「我的保單涵蓋牙科嗎?」這類常見問題,還能根據客戶近期的生活變化(如結婚、生子、購屋的語意提示),主動推薦合適的壽險或財產險附加條款。
  • 案例支持:代理人賦能(Agentic AI 的應用)
    AI 不僅服務客戶,也服務保險業務員。透過分析過往的溝通紀錄和客戶檔案,AI 可以在業務員致電客戶前,生成一份專屬的「對話建議與產品配對指南」,大幅提升成交率與客戶滿意度。

4. 強化防範欺詐(Fraud Detection)與風險控管

保險欺詐每年給全球保險業帶來數百億美元的損失。傳統的防欺詐主要依賴人工審查和簡單的規則設定,難以揪出複雜的集團式犯罪。AI 的機器學習(Machine Learning)與網絡圖譜分析(Network Graph Analysis)技術在此展現了強大威力。

  • 案例支持:醫療險與車險的隱蔽欺詐網絡偵測
    AI 可以同時處理成千上萬筆理賠申請,尋找人類難以察覺的微小異常模式。例如,AI 系統可能會發現:在不同保險公司申請理賠的十起看似無關的車禍中,涉案的拖車公司、修車廠和醫療診所,背後實際上是由同一群人控制。AI 會在理賠支付前標記這些高風險案件,交由專業調查員深入處理,有效防堵了集團詐保。

總結與未來挑戰

AI 對保險業的影響是全面且深遠的,它將保險從一種「事後補償」的金融工具,逐漸轉變為一種「事前預防與日常管理」的服務。

然而,這場轉型也伴隨著不可忽視的挑戰。例如:數據隱私問題(客戶是否願意分享無死角的個人健康與駕駛數據?)、算法偏見(AI 是否會對某些弱勢群體給出不公平的高昂定價?),以及法規遵循的壓力。未來,保險公司如何在善用 AI 提升效率的同時,兼顧科技倫理與資訊安全,將是決定其能否在智能時代勝出的關鍵。
梁偉峯

梁偉峯

擁有工商管理博士及三個碩士學位,從事資訊科技超過三十年,現為香港理工大學專業進修學院講師及課程總監、香港零售科技商會副會長、香港互聯網論壇副會長、亞洲域名爭議解決中心專家名冊成員、香港調解資歷評審協會認可綜合調解員、英國特許仲裁學會(東亞分會)委員、學術及職業資歷評審局學科專家、香港、新加坡及英國電腦學會資深會員、英國特許市務學會資深會員、國際扶輪3450區中環海濱扶輪社創社社長。

Keep reading

Related career advice

三十未立、四十仍惑:職場中年人如何重新規劃人生下半場?
Advice Columnist

三十未立、四十仍惑:職場中年人如何重新規劃人生下半場?

香港人愈來愈富裕,是否代表生活愈來愈快樂?近期公布的香港快樂指數顯示,整體指數由去年5.95下跌至5.87,Y世代(Gen Y)的幸福感更低於其他年齡組別。對不少三、四十歲的職場人士而言,,即使收入和事業逐步穩定,仍可能對未來感到迷惘。 同樣身為Gen Y,我認為問題未必單純在於收入多少,而是當我們習慣以薪酬、職位和資產衡量成功時,容易忽略一個更重要的問題:自己是否有能力選擇想過的生活? 不只累積財富 更要建立收入來源 傳統職涯觀念鼓勵人努力工作、升職加薪,再逐步累積財富。但如果收入完全依賴工作時間和個人付出,一旦停下來,收入便可能受到影響。 因此,除了累積資產,我亦重視創造被動收入,減少對單一收入來源的依賴。無論是投資帶來的利息、股息或租金,還是建立可持續運作的業務,都有機會讓收入不再完全受制於工作時間。 這並不代表被動收入可以不勞而獲。投資需要承擔市場風險,建立業務亦需要前期投入和持續管理。重點是有計劃地建立收入來源,讓自己在面對工作或人生變化時,多一份底氣。 從個人努力到走向企業化經營 在事業發展上,我亦嘗試由依靠個人時間和能力創造收入,逐步走向企業化經營。這與ESBI收入模式的概念相近:E代表受僱工作(Employee)、S代表自僱工作(Self-employed)、B代表企業經營(Business owner),I代表投資(Investor)。 這個框架讓我思考,如何將個人經驗和能力轉化為團隊、流程及可持續運作的業務,減少對自己事事親力親為的依賴;同時透過長期投資,逐步累積金融資產。 當然,並非每個人都需要創業或追求同一種收入模式。重要的是了解自己的能力、資源和風險承受程度,選擇適合自己的發展方向,而不是盲目追求快速致富。 理財是為人生保留更多可能 重新規劃人生下半場,不一定要在短時間內賺取大量財富,更不必因為未能在某個年紀達成置業、升職或結婚等社會期望而感到落後。我會建議先由三方面着手: 財富管理的目的不一定是提早退休,而是當機會或變化來臨時,自己有能力作出選擇。三十歲未必需要事事安定,四十歲亦不代表不能重新開始。與其只追求更高收入,不如及早建立穩健的財務基礎,讓自己日後有空間投入真正重視的事情,活出自己認同的人生。

【職場 Hacker】LOOP 框架:如何把新知變成工作成果
Advice Columnist

【職場 Hacker】LOOP 框架:如何把新知變成工作成果

怡君是一位產品經理,工作很努力,也很願意學習。但她有一個問題:學了很多東西,卻不知道怎樣真正用在工作上。 「Kenneth,我收藏了很多課程,也看了很多文章,」怡君說。「可是每次工作一忙,學到的技巧都停在筆記裡。我到底怎樣才可以把學習變成成果?」 「你缺的不是更多知識,」我說。「你需要一個把新知放進真實工作的閉環。LOOP 框架可以幫你。」 什麼是 LOOP 框架 LOOP 是 MAKER 層中 Kaizen(持續改善)模組的實踐框架,幫助你把學習、執行、觀察和打磨,變成一個可以不斷重複的成長循環。 LOOP 代表四個步驟: 怡君的 LOOP 實驗 我用 LOOP 框架幫怡君把「學習」放回她真實的工作流程。 L – Learn(學習) 我先問怡君:「你下週一定要完成哪一項工作?」 怡君說:「我需要向管理層提交一份產品提案,但每次他們都說內容太多,抓不到重點。」 我告訴她:「今次不要貪多。你只需要學一項微技能:如何在一頁簡報先講結論。」 她沒有再報讀一門長課,而是花 20 分鐘閱讀一篇關於金字塔結構的短文,只記下三個重點:先結論、再原因、最後才是細節。 O – Operate(執行) 第二步,是把學到的東西放進真實任務。 怡君沒有重新做整份提案,只挑選其中最關鍵的一頁,在開頭先寫上建議方案,再用三個原因支持結論。 我告訴她:「第一次不用追求完美。你只需要在一個真實場合,試一次新的做法。」 於是,她把這一頁放進當週的產品評審會。 O – Observe(觀察) 會議完結後,我請怡君不要只靠感覺判斷,而是觀察三件事:會議是否縮短、同事追問是否減少、提案要來回修改多少次。 她發現,這次管理層很快明白她的建議,問題由「你到底想做甚麼?」變成「這個細節可否再調整?」。 會議時間少了,版本往返也比以前少。她開始明白,學習是否有用,不是看自己看了多少內容,而是看工作有沒有出現可觀察的改變。 P – Polish(打磨) 最後一步,是把有效做法留下來。 怡君把這次簡報的結構整理成一張小清單:先寫結論、列出三個支持原因、把細節放在後面。她還為這個模板加上版本號,方便下一次提案再使用。 兩週後,她沒有變得更有空,但她的工作方式開始變得更穩。決策拉扯少了,文件更開門見山,同事甚至開始沿用她的格式。 怡君的轉變 怡君開始每週做一次 LOOP 微實驗。 有時,她練習把客戶回覆寫得更清楚;有時,她測試新的會議開場方式;有時,她把常見的審稿意見整理成檢查清單。 她不再問:「我還要學甚麼?」而是開始問:「我今週要把哪一個新方法,用在甚麼真實工作上?」 一段時間後,她累積的不只是知識,而是一套可重複使用的工作方法。 […]

【職場 Hacker】WEB 框架:如何建立策略性人脈
Advice Columnist

【職場 Hacker】WEB 框架:如何建立策略性人脈

以下故事,純屬虛構,如有雷同,實屬巧合 Marcus 是一位 30 歲的產品經理,能力很強,但他有一個問題:人脈。 「Kenneth,我的人脈很少,」Marcus 說。「我該如何建立人脈?」 「你需要策略性地建立人脈,」我說。「WEB 框架可以幫你。」 什麼是 WEB 框架 WEB 是 MAKER 層中的 Allies(人脈)子框架,專門用來建立策略性人脈。 WEB 代表三個維度: – Who(誰需要連結):明確目標對象與關鍵節點 – Exchange(互惠交換):建立可持續的互利關係 – Bridge(橋樑):成為不同圈子的連接者 Marcus 的 WEB 策略 我用 WEB 框架幫 Marcus 建立人脈: W – Who(誰需要連結) 第一步是釐清要連結的對象,並系統性擴大觸及。我問 Marcus:「你認識多少人?」 Marcus 說:「大概 50 人,主要是同事。」 我給他一個目標:一年內認識 200 人。 Marcus 開始這樣做: – 每月參加 2 次行業活動 – 每週在 LinkedIn […]