← Career advice
Advice Columnist

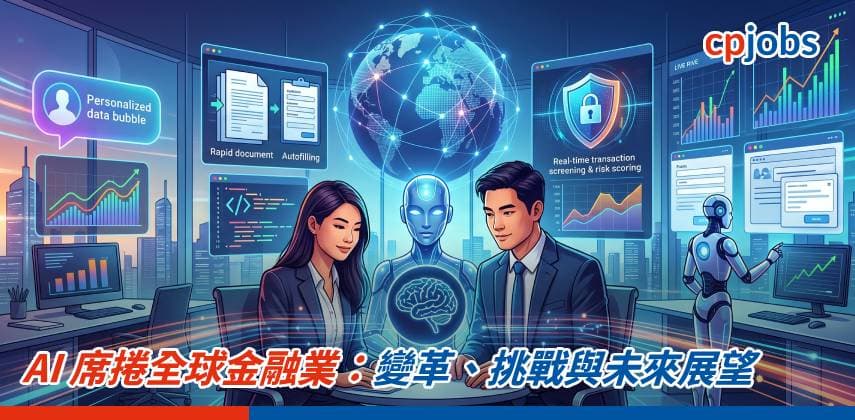
【IT事務所】AI 席捲全球金融業:變革、挑戰與未來展望

【IT事務所】AI 席捲全球金融業:變革、挑戰與未來展望

近年來,人工智能(AI)技術,尤其是生成式 AI(GenAI)與代理式 AI(Agentic AI)的爆發性成長,正以驚人的速度重塑全球金融業的運作模式。金融機構已從早期的「實驗與概念驗證階段」邁入「全面擴展」期。AI 不再僅僅是一項新興技術,而是成為全球銀行、保險公司及資產管理機構提升營運效率、優化客戶體驗以及強化風險控管的核心驅動力。

核心應用與全球金融機構案例

AI 在金融業的應用正逐漸滲透至前、中、後台的各個環節。以下是目前最具影響力的幾個核心應用領域,以及包含滙豐、渣打、星展與花旗等國際機構的最新實際案例:

1. 客戶體驗優化與超個人化服務 (Hyper-Personalization)

現代 AI 能夠深度分析客戶的行為模式與財務狀況,提供高度客製化的理財建議與產品服務,從而大幅提升客戶參與度。

  • 星展銀行 (DBS): 被譽為「全球最佳 AI 銀行」的星展銀行,已在內部部署超過 1,500 個 AI 模型。其最著名的應用是利用 AI 生成「微提示 (Nudges)」,每月向數百萬名客戶發送數千萬則超個人化訊息,引導客戶做出更好的投資與理財決策。同時,星展也堅持 PURE(有目的、不令人意外、尊重、可解釋)框架,確保 AI 使用的道德性。
  • 花旗銀行 (Citibank): 在財富管理領域,花旗引入了 AskWealth 等生成式 AI 平台,協助理財顧問快速獲取洞察並提供客戶更精準的市場分析與客製化建議。

2. 營運效率與生成式 AI 賦能 (Operational Efficiency & GenAI)

生成式 AI 正在徹底改變銀行內部的繁瑣流程,從軟體開發到文件處理,大幅釋放了人力資源。

  • 滙豐銀行 (HSBC): 滙豐將「以人為本」作為 AI 轉型的核心。目前該行已為全球超過 20,000 名開發人員部署了生成式 AI 程式碼助手,使程式編寫效率顯著提升了 15%。此外,員工也能使用基於大型語言模型 (LLM) 的生產力工具,協助處理日常的翻譯、文件分析與文案協助。
  • 花旗銀行 (Citibank): 針對大型企業客戶的開戶流程,花旗利用生成式 AI 快速驗證、理解並儲存複雜且缺乏標準格式的商業文件,大幅縮短了入職 (Onboarding) 時間。此外,花旗也為內部高達 30,000 名開發者配備了 AI 寫碼工具。

3. 風險管理、防制洗錢與合規 (Risk Management, AML & Compliance)

金融犯罪手法日新月異,AI 成為銀行防堵詐欺與確保合規的最強大武器。

  • 花旗銀行 (Citibank): 利用 AI 進行即時交易掃描,結合「行為生物辨識」(Behavioral Biometrics) 技術——例如分析使用者的打字速度與設備使用習慣,精準建立風險評分,大幅降低了誤報率並在第一時間攔截詐欺。
  • 星展銀行 (DBS): 將 AI 應用於企業授信風險管理。透過大數據與 AI 預測模型,星展能提早三個月預測並識別出超過 95% 的潛在不良中小企業貸款,從而提前介入協助企業渡過難關。

4. 貿易融資與自動化交易 (Trade Finance & Automated Trading)

  • 渣打銀行 (Standard Chartered): 渣打積極將生成式 AI 應用於傳統上高度依賴紙本的貿易融資領域。AI 能自動生成關鍵貿易文件並驗證其真實性,減少人為錯誤。此外,渣打也利用 AI 自動糾正錯誤的支付訊息,提高跨境交易的「直通處理率」(STP),降低人工介入成本。
  • 貝萊德 (BlackRock): 作為全球最大的資產管理公司,其「阿拉丁」(Aladdin) 平台深度整合了 AI 技術,協助全球專業用戶優化投資生命週期,從資產配置到風險分析皆能快速獲得精準洞察。

新興趨勢:代理式 AI (Agentic AI) 的崛起

有別於過去單純「回答問題」的生成式 AI,當前的重大突破在於 代理式 AI (Agentic AI)。這類 AI 系統不僅能提供資訊,還能「代表」人類員工自動執行跨系統的複雜任務。例如,在合規性檢查中,AI 代理可以自動調閱客戶資料、比對反洗錢(AML)資料庫,並自動生成合規報告,讓人力得以集中於更具策略性的決策工作。

挑戰與監管考量

儘管 AI 帶來了龐大的商業價值,AI 的普及也為全球金融體系帶來了新的挑戰:

  1. 資料隱私與合規性: 金融數據具備高度敏感性。隨著金融機構導入 AI,必須嚴格遵守如歐盟《人工智能法案》(EU AI Act) 及各國資料保護規則。確保數據在訓練與推論過程中的安全性,是金融機構不可妥協的底線。
  2. 模型可解釋性 (Explainable AI) 與偏見: AI 模型(尤其是深度學習)常被視為「黑盒子」。在進行貸款審批或信用評估時,若 AI 的決策缺乏透明度,不僅難以向監管機構交代,更可能隱含演算法歧視,引發不公平的結果。正如星展與渣打等銀行所提倡的「負責任 AI」框架,透明度與可解釋性已成為導入 AI 的必備條件。
  3. 系統性風險與過度集中: 金融業對少數幾家提供大型語言模型 (LLM) 與雲端運算基礎設施的科技巨頭依賴度日益加深。一旦這些底層設施遭遇網路攻擊或服務中斷,可能波及全球金融市場的穩定性。

結論

總結而言,人工智能正以前所未有的規模與深度推動全球金融業的轉型。對於各大銀行與金融機構而言,未來的競爭力不再僅取決於傳統的資本規模,更在於能否成功建立「人類與 AI 協作」(Human + AI Collaboration) 的新興營運架構。在追求自動化效率與商業創新的同時,建立具備透明度與責任感的「負責任 AI (Responsible AI)」治理框架,將是金融業實現數位經濟永續發展的關鍵基石。
梁偉峯

梁偉峯

擁有工商管理博士及三個碩士學位,從事資訊科技超過三十年,現為香港理工大學專業進修學院講師及課程總監、香港零售科技商會副會長、香港互聯網論壇副會長、亞洲域名爭議解決中心專家名冊成員、香港調解資歷評審協會認可綜合調解員、英國特許仲裁學會(東亞分會)委員、學術及職業資歷評審局學科專家、香港、新加坡及英國電腦學會資深會員、英國特許市務學會資深會員、國際扶輪3450區中環海濱扶輪社創社社長。

Keep reading

Related career advice

三十未立、四十仍惑:職場中年人如何重新規劃人生下半場?
Advice Columnist

三十未立、四十仍惑:職場中年人如何重新規劃人生下半場?

香港人愈來愈富裕,是否代表生活愈來愈快樂?近期公布的香港快樂指數顯示,整體指數由去年5.95下跌至5.87,Y世代(Gen Y)的幸福感更低於其他年齡組別。對不少三、四十歲的職場人士而言,,即使收入和事業逐步穩定,仍可能對未來感到迷惘。 同樣身為Gen Y,我認為問題未必單純在於收入多少,而是當我們習慣以薪酬、職位和資產衡量成功時,容易忽略一個更重要的問題:自己是否有能力選擇想過的生活? 不只累積財富 更要建立收入來源 傳統職涯觀念鼓勵人努力工作、升職加薪,再逐步累積財富。但如果收入完全依賴工作時間和個人付出,一旦停下來,收入便可能受到影響。 因此,除了累積資產,我亦重視創造被動收入,減少對單一收入來源的依賴。無論是投資帶來的利息、股息或租金,還是建立可持續運作的業務,都有機會讓收入不再完全受制於工作時間。 這並不代表被動收入可以不勞而獲。投資需要承擔市場風險,建立業務亦需要前期投入和持續管理。重點是有計劃地建立收入來源,讓自己在面對工作或人生變化時,多一份底氣。 從個人努力到走向企業化經營 在事業發展上,我亦嘗試由依靠個人時間和能力創造收入,逐步走向企業化經營。這與ESBI收入模式的概念相近:E代表受僱工作(Employee)、S代表自僱工作(Self-employed)、B代表企業經營(Business owner),I代表投資(Investor)。 這個框架讓我思考,如何將個人經驗和能力轉化為團隊、流程及可持續運作的業務,減少對自己事事親力親為的依賴;同時透過長期投資,逐步累積金融資產。 當然,並非每個人都需要創業或追求同一種收入模式。重要的是了解自己的能力、資源和風險承受程度,選擇適合自己的發展方向,而不是盲目追求快速致富。 理財是為人生保留更多可能 重新規劃人生下半場,不一定要在短時間內賺取大量財富,更不必因為未能在某個年紀達成置業、升職或結婚等社會期望而感到落後。我會建議先由三方面着手: 財富管理的目的不一定是提早退休,而是當機會或變化來臨時,自己有能力作出選擇。三十歲未必需要事事安定,四十歲亦不代表不能重新開始。與其只追求更高收入,不如及早建立穩健的財務基礎,讓自己日後有空間投入真正重視的事情,活出自己認同的人生。

【職場 Hacker】LOOP 框架:如何把新知變成工作成果
Advice Columnist

【職場 Hacker】LOOP 框架:如何把新知變成工作成果

怡君是一位產品經理,工作很努力,也很願意學習。但她有一個問題:學了很多東西,卻不知道怎樣真正用在工作上。 「Kenneth,我收藏了很多課程,也看了很多文章,」怡君說。「可是每次工作一忙,學到的技巧都停在筆記裡。我到底怎樣才可以把學習變成成果?」 「你缺的不是更多知識,」我說。「你需要一個把新知放進真實工作的閉環。LOOP 框架可以幫你。」 什麼是 LOOP 框架 LOOP 是 MAKER 層中 Kaizen(持續改善)模組的實踐框架,幫助你把學習、執行、觀察和打磨,變成一個可以不斷重複的成長循環。 LOOP 代表四個步驟: 怡君的 LOOP 實驗 我用 LOOP 框架幫怡君把「學習」放回她真實的工作流程。 L – Learn(學習) 我先問怡君:「你下週一定要完成哪一項工作?」 怡君說:「我需要向管理層提交一份產品提案,但每次他們都說內容太多,抓不到重點。」 我告訴她:「今次不要貪多。你只需要學一項微技能:如何在一頁簡報先講結論。」 她沒有再報讀一門長課,而是花 20 分鐘閱讀一篇關於金字塔結構的短文,只記下三個重點:先結論、再原因、最後才是細節。 O – Operate(執行) 第二步,是把學到的東西放進真實任務。 怡君沒有重新做整份提案,只挑選其中最關鍵的一頁,在開頭先寫上建議方案,再用三個原因支持結論。 我告訴她:「第一次不用追求完美。你只需要在一個真實場合,試一次新的做法。」 於是,她把這一頁放進當週的產品評審會。 O – Observe(觀察) 會議完結後,我請怡君不要只靠感覺判斷,而是觀察三件事:會議是否縮短、同事追問是否減少、提案要來回修改多少次。 她發現,這次管理層很快明白她的建議,問題由「你到底想做甚麼?」變成「這個細節可否再調整?」。 會議時間少了,版本往返也比以前少。她開始明白,學習是否有用,不是看自己看了多少內容,而是看工作有沒有出現可觀察的改變。 P – Polish(打磨) 最後一步,是把有效做法留下來。 怡君把這次簡報的結構整理成一張小清單:先寫結論、列出三個支持原因、把細節放在後面。她還為這個模板加上版本號,方便下一次提案再使用。 兩週後,她沒有變得更有空,但她的工作方式開始變得更穩。決策拉扯少了,文件更開門見山,同事甚至開始沿用她的格式。 怡君的轉變 怡君開始每週做一次 LOOP 微實驗。 有時,她練習把客戶回覆寫得更清楚;有時,她測試新的會議開場方式;有時,她把常見的審稿意見整理成檢查清單。 她不再問:「我還要學甚麼?」而是開始問:「我今週要把哪一個新方法,用在甚麼真實工作上?」 一段時間後,她累積的不只是知識,而是一套可重複使用的工作方法。 […]

【職場 Hacker】WEB 框架:如何建立策略性人脈
Advice Columnist

【職場 Hacker】WEB 框架:如何建立策略性人脈

以下故事,純屬虛構,如有雷同,實屬巧合 Marcus 是一位 30 歲的產品經理,能力很強,但他有一個問題:人脈。 「Kenneth,我的人脈很少,」Marcus 說。「我該如何建立人脈?」 「你需要策略性地建立人脈,」我說。「WEB 框架可以幫你。」 什麼是 WEB 框架 WEB 是 MAKER 層中的 Allies(人脈)子框架,專門用來建立策略性人脈。 WEB 代表三個維度: – Who(誰需要連結):明確目標對象與關鍵節點 – Exchange(互惠交換):建立可持續的互利關係 – Bridge(橋樑):成為不同圈子的連接者 Marcus 的 WEB 策略 我用 WEB 框架幫 Marcus 建立人脈: W – Who(誰需要連結) 第一步是釐清要連結的對象,並系統性擴大觸及。我問 Marcus:「你認識多少人?」 Marcus 說:「大概 50 人,主要是同事。」 我給他一個目標:一年內認識 200 人。 Marcus 開始這樣做: – 每月參加 2 次行業活動 – 每週在 LinkedIn […]